
Мінеральні ресурси України: що це, скільки їх і чому це не лише про вугілля
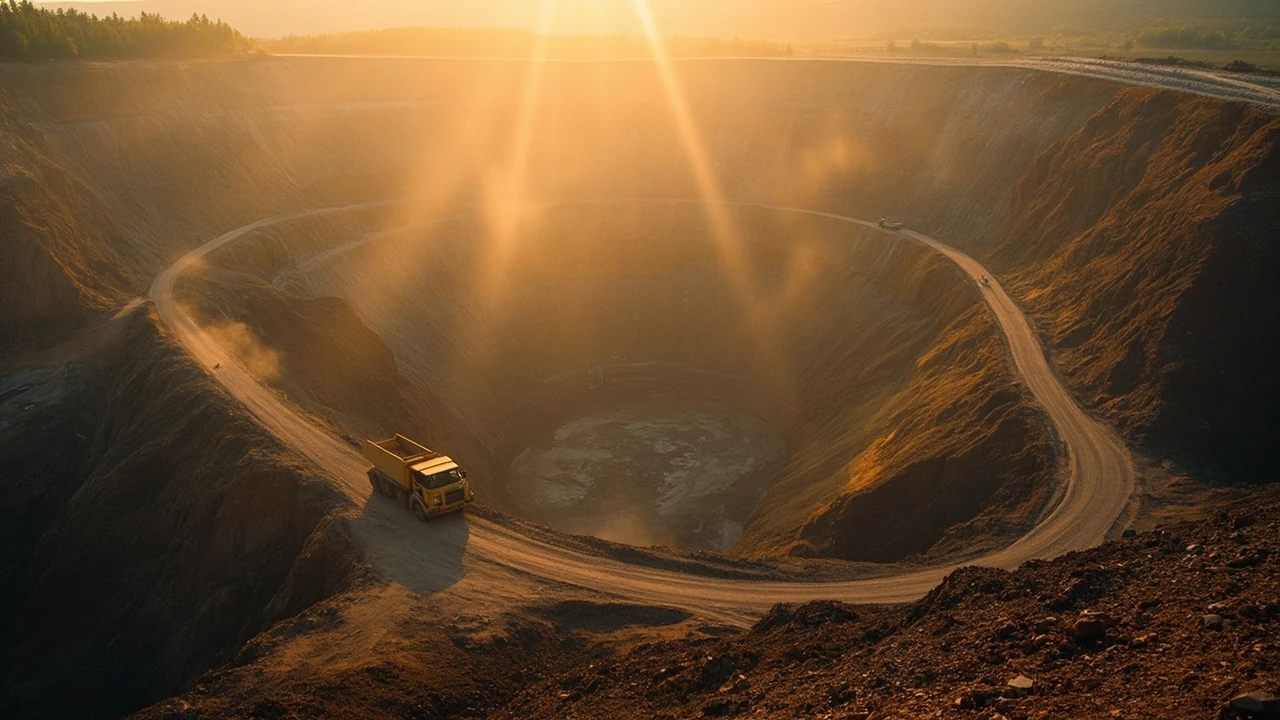
Мінеральні ресурси — це те, що лежить під ногами: залізна руда в Кривому Розі, марганець у Нікополі, кам’яне вугілля в Донбасі, уран у Жовтих Водах, титанові піски на Поліссі, газ на сході, гіпс на Дніпропетровщині. За оцінками Державної служби геології та надр, балансові запаси України нараховують понад 20 тис. родовищ із 117 видів корисних копалин, з яких близько чверті активно розробляються. Це не абстрактна географія — це щорічні мільярди гривень експортної виручки, робочі місця у моноспеціалізованих містах і сировина для металургії, яка досі залишається ключовим споживачем.
У цій статті я розбираюся з тим, які саме мінеральні ресурси Україна має, хто їх видобуває, що змінилося після 2022 року і де в цій картині реальні гроші, а де — політичні обіцянки. Тут не буде патріотичних гіпербол і не буде «всього, що треба знати». Буде конкретний зріз: цифри, родовища, компанії, нормативні обмеження.
Структура надр: паливо, руди, хімія, будматеріали
Зручно поділити українські мінеральні ресурси на чотири великі блоки — так їх подає Держгеонадра і так їх рахує Держстат у звітах про промисловість. Поділ не ідеальний, але дозволяє одразу зрозуміти, де Україна в світовому масштабі щось важить, а де просто має ресурс для внутрішнього ринку.
| Група | Основні види | Ключові регіони | Роль для економіки |
|---|---|---|---|
| Паливні | Кам’яне та буре вугілля, нафта, природний газ, торф, уран | Донецька, Луганська, Львівська, Полтавська, Сумська, Кіровоградська області | Енергетика, хімія, експорт вугілля й урану |
| Рудні (металеві) | Залізна руда, марганцева руда, титанові руди, уранові, рідкісні та рідкісноземельні метали | Криворізький залізорудний басейн, Нікопольський марганцевий басейн, Жовтоводський урановий комплекс | Сировина для металургії, експорт руди та концентратів |
| Гірничохімічні | Самородна сірка, кам’яна та калійна солі, фосфорити, апатити, глауберова сіль | Львівська область (Новороздільський, Яворівський), Дніпропетровщина, Закарпаття | Хімічна промисловість, агрохімія, добрива |
| Нерудні будівельні | Граніт, гнейс, вапняк, крейда, гіпс, каолін, пісок, глина, бентонітові глини | Житомирська, Кіровоградська, Дніпропетровська, Одеська, Запорізька області | Будівельна індустрія, дорожнє господарство, скляна промисловість |
Найбільшу частку у вартості видобутку традиційно дають руди металів і вугілля. За даними Держстату, у 2021 році (останньому повному довоєнному році) частка гірничодобувної промисловості та розроблення кар’єрів у структурі промислової продукції України становила близько 8,4%, а в експорті товарів — понад 11%. Це один із найвищих показників у Європі.
Паливні мінеральні ресурси: вугілля, газ, уран
Вугілля — історично перший великий ресурс Донбасу. Запаси кам’яного вугілля в Україні оцінюють у 50–60 млрд тонн, з яких розвідані — близько 16 млрд тонн. Марок багато: від енергетичного «Г» і «ДГ» до коксівного «К» і «Ж». Коксівне вугілля — найдефіцитніше: Україна до 2022 року покривала ним свої потреби лише приблизно на третину, решту імпортувала з Росії, Казахстану, США, Польщі. Після початку повномасштабного вторгнення цей дефіцит тільки поглибився через окупацію частини шахт у Донецькій і Луганській областях.
Природний газ — окрема історія. Промисловий видобуток ведеться в Харківській, Полтавській, Сумській, Львівській, Чернігівській областях. За 2023 рік видобуто близько 18,7 млрд куб. м, за 2024-й — орієнтовно 19,3 млрд куб. м за даними «Нафтогазу» та операторів (за остаточними річними звітами цифри уточнюються). Це покриває внутрішнє споживання приблизно на 60–65%, решту Україна імпортує переважно з ЄС.
Уран видобуває одне державне підприємство — «СхідГЗК», яке працює на базі Кіровоградської та Жовторудненської уранових шахт. За підсумками 2023 року видобуток уранового концентрату склав близько 800 тонн, що покриває потреби вітчизняних АЕС частково. Решту Україна купує у вигляді паливних збірок у Westinghouse (ТВЗ-WR для реакторів ВВЕР-440, виробництво у Швеції) і у канадської Cameco.
Рудні мінеральні ресурси: залізо, марганець, титан
Залізні руди — головний експортний актив. Україна входить у десятку найбільших залізорудних країн світу з річним видобутком близько 76–80 млн тонн у довоєнний період. Основні виробники — «Кривбас», ArcelorMittal Кривий Ріг, «Південний ГЗК», «Північний ГЗК», «Центральний ГЗК», «Інгулецький ГЗК». За 2023 рік, за даними Союзу гірничодобувних підприємств України, видобуток залізорудної сировини впав приблизно вдвічі через логістичні проблеми й окупацію окремих ділянок. Це одна з найчутливіших точок усієї галузі: 80% українського залізорудного експорту традиційно йшло морським транспортом через порти Великої Одеси, які зазнали блокади.
Марганцева руда — інша унікальна позиція. Україна володіє приблизно 40% світових підтверджених запасів марганцю, зосереджених переважно в Нікопольському родовищі (Дніпропетровська область). Видобутком займаються «Марганецький ГЗК» і «Покровський ГЗК» (обидва — у приватній власності). Через виснаження багатих руд середній вміст марганцю в товарній руді знизився з 28–30% до 18–22%, що зменшує її конкурентоспроможність на зовнішніх ринках.
Титанові руди — третя металева спеціалізація. Україна за запасами титанових руд входить у п’ятірку світових лідерів, основні поклади — Іршанське родовище (Житомирська область) і Малишевське (Дніпропетровщина). Продукція — ільменітовий концентрат, що йде на виробництво пігментного діоксиду титану (TiO₂) і титанового прокату. З 2022 року частина потужностей опинилася під тимчасовою окупацією, частина працює з перебоями.
Гірничохімічна сировина: сірка, солі, фосфорити
Українські запаси самородної сірки — один із найбільших у Європі. Родовище в Язові та Новий Розділ (Львівщина) забезпечують сировиною сірчані кар’єри та сірчані заводи. Видобуток в останні роки різко скоротився — через дешевший імпорт гранульованої сірки з нафтопереробних заводів Близького Сходу. У 2023-му обсяги видобутку трималися на рівні 100–150 тис. тонн на рік, що значно менше за проєктну потужність.
Сіль — це і кам’яна сіль (Донбас, Закарпаття), і калійна (Калуш, Стебник), і ропа лиманів. Запаси кам’яної солі — практично безмежні в масштабах внутрішнього ринку, а от калійна сіль — обмежений і цінний ресурс, який до 2022 року частково постачався з білоруського «Бєларуськалію» (нині під санкціями). Українські поклади у Калуші та Стебнику на Івано-Франківщині потребують серйозних інвестицій, щоб компенсувати цей дефіцит.
Нерудні будівельні матеріали: граніт, каолін, пісок
Тут Україна — один із лідерів у Європі. За видобутком граніту країна стабільно входить у п’ятірку європейських виробників. Найбільші кар’єри зосереджені в Житомирській, Кіровоградській і Запорізькій областях. Каолін (біла глина для порцеляни, паперу, фарфоро-фаянсової промисловості) — ще один «непомітний» ресурс, у якому Україна має вагомі позиції: близько 15% світового видобутку. Він зосереджений на Дніпропетровщині (Просянівський, Дубровський кар’єри).
Для глибокого історичного контексту я радив би глянути, як ці ресурси взагалі були відкриті — про це детально написано в українському розділі Вікіпедії про корисні копалини України. Саме звідти походить і наша назва «Кривий Ріг» — від покручених залізорудних жил, які виходили на поверхню в давніх ярах.
Хто видобуває і кому це належить
Галузь має гібридну структуру власності. Держава через «Нафтогаз» контролює видобуток газу, через «СхідГЗК» — урану, через «Укрвугілля» — частину шахт. Приватний капітал — основа залізорудного, марганцевого, титанового сегментів: це ArcelorMittal (через Криворізький металургійний комбінат), «Метінвест» Ріната Ахметова (контролює низку ГЗК через «Метінвест Холдинг»), група DCH Олександра Ярославського, DFE Group, австралійська Ferrexpo, що спеціалізується на залізорудних окатишках через «Полтавський ГЗК».
Власники змінюються, і це помітно. У 2023-му завершилася націоналізація «Мотор Січі», і подібні прецеденти цілком можуть торкнутися гірничодобувних активів. Водночас у 2024–2025 роках уряд кілька разів переносив великі аукціони з надр — наприклад, на ділянки літієвих родовищ у Житомирській області, де інтерес проявляли європейські та канадські компанії.
Оподаткування та рентні платежі
Основне джерело державних доходів від надр — рентна плата за користування надрами. У 2023-му вона принесла до бюджету близько 38 млрд грн, у 2024-му — орієнтовно 47 млрд грн (за оперативними даними Мінфіну). Ставки ренти варіюються: 5% для залізних руд, 4% для марганцевих, 16% для нафти, 29% (знижена з 8% у 2022 році, потім підвищена) для природного газу видобутого з нових свердловин. Ці цифри важливі: чим вище рента, тим більше у видобувних компаній спокус обходити ринок через «сірі» схеми з фіктивними підприємствами.
Підрахунок запасів: як Україна рахує свої мінеральні ресурси
Підрахунок запасів ведеться за радянською системою, адаптованою до міжнародного Рамкового класифікаційного стандарту ООН (United Nations Framework Classification for Resources, UNFC). У вітчизняній практиці балансові запаси — це ті, що відповідають кондиціям, тобто їх видобуток рентабельний за поточних цін і технологій; позабалансові — ресурси, які існують, але видобувати їх зараз невигідно. Прогнозні ресурси — категорія найменш вивчена.
За оцінкою Державної служби геології та надр, станом на початок 2024 року Державний баланс запасів містить дані про 117 видів корисних копалин і 20 257 родовищ. Найбільші за кількістю — нерудні будівельні (понад 8 тис. родовищ), найбільші за вартістю видобутих — руди металів.
Глибший розріз: рідкісні, рідкісноземельні та літієві ресурси
Останні два роки в Україні багато говорять про «рідкісноземельні метали» та «літій» — переважно в контексті геополітичних торгів зі США. Поясню на рівні, який працює далі за заголовки.
Що таке рідкісноземельні метали (REM)
Рідкісноземельні елементи — це група з 17 металів (лантаноїди плюс скандій і ітрій), які використовують у виробництві постійних магнітів, акумуляторів, каталізаторів, оптики. Китай сьогодні контролює близько 60% видобутку і 85% переробки REM у світі, що робить будь-яке альтернативне джерело стратегічно важливим. За даними USGS Mineral Commodity Summaries, світові запаси рідкісноземельних металів оцінюються в 110 млн тонн, з яких на Китай припадає 44 млн тонн. Українські родовища (переважно комплексні апатит-ільменітові поклади в Житомирській і Кіровоградській областях) оцінюються орієнтовно в 500 тис. тонн оксидів REM, з яких левова частка — лантан, церій і неодим.
Літієві родовища
Україна має щонайменше чотири відомі літієві родовища: Шевченківське (Донецька область, тимчасово окуповане), Полохівське (Кіровоградська область), Добре і Жовторічанське (обидва — Дніпропетровщина). Полохівське — найбільш вивчене: запаси орієнтовно 5–7 млн тонн руди з вмістом Li₂O близько 0,7%. Для порівняння: чилійське Atacama, одне з найбільших родовищ світу, має вміст Li₂O 0,15–0,2%, але величезні обсяги руди. Українські родовища — бідніші, проте в умовах глобального дефіциту літію навіть такі запаси є стратегічно цікавими.
Титан, цирконій, скандій
Ці три метали часто зустрічаються разом у розсипних родовищах. Україна має родовища титано-цирконієвих пісків у Межигір’ї (Київщина), Стремигородське (Житомирщина) та інших. Їхня цінність не лише в титані, а й у цирконії (виробництво кераміки, атомна енергетика) і скандії (авіакосмічна галузь).
Як Україна порівнюється з ЄС та США: правове поле, ціни, контроль
Українське гірниче право історично успадковане від радянського Кодексу про надра 1976 року. Новий Кодекс України про надра (наразі у формі проєкту, активна робота тривала у 2023–2025 роках) намагається наблизити регулювання до європейських і канадських стандартів. Розгляньмо ключові відмінності.
| Параметр | Україна (станом на 2024–2025) | ЄС (European Critical Raw Materials Act, 2024) | США (Energy Act, USGS) |
|---|---|---|---|
| Строк дії спецдозволу | До 50 років (з правом продовження) | Залежить від країни, зазвичай 25–50 років | 20–30 років залежно від штату і федерального регулювання |
| Роль держави у видобутку стратегічних ресурсів | Змішана: частина стратегічних покладів за державними компаніями, частина — у приватних | Часткова: дозволи видаються приватним компаніям, але з жорсткими екологічними та соціальними вимогами | Приватна ініціатива переважає, федеральний контроль лише на федеральних землях |
| Розкриття бенефіціарів | Обов’язкове для надрокористувачів через відкриті реєстри (з 2021 р.) | Обов’язкове за директивою AMLD5/6 | Обов’язкове на рівні SEC для публічних компаній |
| Охорона довкілля | Оцінка впливу на довкілля (ОВД) обов’язкова, але контроль нерівномірний | Суворий EIA, додаткові вимоги щодо біорізноманіття | NEPA (National Environmental Policy Act) — детальний і повільний процес |
Європейський підхід
ЄС у 2024 році ухвалив European Critical Raw Materials Act (Регламент про критичну сировину), у якому встановив граничні цілі: до 2030 року щонайменше 10% стратегічної сировини видобувати всередині ЄС, 40% переробляти всередині, не більше 65% імпортувати з однієї країни (мається на увазі Китай). Це прямо відкриває вікно можливостей для України як постачальника частини критичної сировини. Переговори про включення українських постачальників до європейських ланцюгів постачання велися у 2023–2025 роках у рамках «сировинного діалогу» Україна — ЄС.
Американські підходи
США регулюють видобуток переважно через штати, а не федерально. Водночас для стратегічних металів (літій, кобальт, рідкісні землі) діє Defense Production Act і фінансування через Department of Defense. Українська ситуація потрапляє в цю логіку, коли йдеться про угод з американськими компаніями щодо літієвих і титанових покладів: американська сторона часто вимагає off-take agreement (контракт на викуп продукції ще до початку видобутку), що знижує ризик невизначеності.
Що відрізняє українську практику
Головна відмінність — у швидкості видачі дозволів і в контролі за виконанням умов. За оцінкою Світового банку Doing Business (востаннє оновлювався у 2020 році), отримання спеціального дозволу на користування надрами в Україні займало в середньому 240–300 днів. Це у 3–4 рази довше, ніж у Канаді чи Австралії. У 2023 році Кабмін анонсував реформу, яка має скоротити процес до 60–90 днів, але фактичний стан справ на початок 2026 року поки не відповідає цим обіцянкам.
Історія надр: від козацьких «рудня» до «Метінвесту»
Історія українського гірництва — це не лише XX століття. Перші згадки про видобуток залізної руди на території сучасної України датуються VII–V століттями до нашої ери: скіфські та сарматські племена плавили залізо в примітивних сиродутних печах. Але системний промисловий видобуток починається у XVIII столітті, коли Російська імперія проводить геологічні розвідки в Кривбасі та Донбасі.
1740–1860: рудні мануфактури
Перша задокументована залізна «рудня» на території сучасної Дніпропетровщини з’явилася у 1740 році. У 1850-х роках англійські та бельгійські інвестори починають капіталовкладення в Криворізький басейн, що швидко перетворює його на один із центрів світового залізорудного виробництва. До 1880-х років тут щорічно видобувають понад 100 тис. тонн руди, переважно на експорт через Маріуполь.
1860–1917: Донбас і металургійний бум
У другій половині XIX століття Донбас стає вугільним серцем імперії. До 1913 року тут видобувають понад 25 млн тонн вугілля на рік. Бельгійські, французькі, британські компанії вкладають у шахти, будують коксохімічні заводи, металургійні комбінати в Юзівці (нині Донецьк), Макіївці, Єнакієвому. Саме тоді Україна вперше стає помітним гравцем на світовому ринку залізних руд і вугілля.
Радянський період: індустріалізація і тотальна розвідка
У 1930-ті роки СРСР проводить масштабну геологічну розвідку, відкриває нові родовища марганцю (Нікополь), урану (Жовті Води), титану. Після Другої світової війни відновлюється видобуток у Донбасі, Кривбасі, Нікополі. У 1970–1980 роках СРСР інвестує в глибокі горизонти діючих шахт і кар’єрів, будує найбільші у світі гірничо-збагачувальні комбінати — Південний, Північний, Центральний, Інгулецький ГЗК. На кінець 1980-х Україна видобуває близько 120 млн тонн залізної руди на рік — більше, ніж будь-яка європейська країна.
1991–2026: незалежність і приватизація
Після 1991 року відбувається масштабна приватизація гірничих активів через систему сертифікатів і пільгових умов. До 2000-х років основна частина залізорудних ГЗК переходить у приватні руки. Приватизація дозволила залучити західні інвестиції (ArcelorMittal, Ferrexpo), але й створила ситуацію, коли частина стратегічних родовищ належить компаніям із непрозорою структурою власності. Паралельно скорочується видобуток вугілля: у 2020-му році Україна видобула близько 29 млн тонн проти 75 млн тонн у 1990-му.
Екологічний вимір: ціна надр
Гірничодобувна галузь — один із найбільших промислових забруднювачів в Україні. За даними Міністерства захисту довкілля, кар’єри та шахти генерують близько 12% промислових викидів у атмосферу і значну частку відходів гірничого виробництва. Тільки залізорудні ГЗК Кривбасу накопичили понад 12 млрд тонн відходів у вигляді хвостів збагачення.
Закон про обов’язковий екологічний аудит для надрокористувачів працює з 2021 року, але реальна практика поки кульгає: у 2023-му Міндовкілля провело лише 38 позапланових перевірок гірничих підприємств через брак інспекторів. Наслідки — локальні екологічні катастрофи в окремих кар’єрах, де фільтрати забруднюють ґрунтові води.
Деякі компанії йдуть далі: ArcelorMittal Кривий Ріг інвестував у 2022–2023 роках у системи зворотного водопостачання на хвостосховищах, Ferrexpo побудувала закритий конвеєр для транспортування руди. Це точка, де Україна може конкурувати: за умови дотримання екологічних стандартів ЄС продукція стає привабливішою для європейських металургів, яким потрібна «зелена» сталь.
Мінеральні ресурси в умовах війни: нові реалії
Повномасштабне вторгнення 2022 року різко змінило структуру галузі. Окуповано частину родовищ вугілля (Донбас), залізних руд (окремі кар’єри в Запорізькій області), уранових покладів у Запорізькій області не зачеплено, але логістика ускладнена. За різними оцінками, Україна втратила фізичний контроль над 12–18% активних гірничих активів, що в грошовому вимірі — десятки мільярдів доларів капіталізації.
Водночас з’явилися нові фактори. По-перше, зросла роль критичної сировини для оборонної промисловості: титан для бронетехніки, уран для палива, літієві сполуки для акумуляторів безпілотників. По-друге, в умовах блокади морських портів зросла частка сухопутного експорту через західний кордон, що збільшило логістичні витрати на 30–50%. По-третє, у 2024–2025 роках на тлі переговорів про гарантії безпеки Україна кілька разів озвучувала готовність укласти угоди з США та ЄС про спільне освоєння стратегічних родовищ, зокрема літієвих і титанових.
Як перевірити стан конкретного родовища: практичні джерела
Українські мінеральні ресурси — це не закрита інформація. Дані доступні через кілька офіційних джерел:
- Державна служба геології та надр (geo.gov.ua) — публічний реєстр спеціальних дозволів на користування надрами, відкриті дані про видобувні компанії та їхні ліцензії.
- Державний баланс запасів корисних копалин — щорічна публікація, доступна в бібліотеках ДНВП «Геоінформ» і в електронному вигляді на запит.
- Мінфін — щомісячні звіти про надходження рентної плати, з яких можна порахувати фактичний видобуток у грошовому вимірі.
- Спілка гірничодобувних підприємств України (sgzku.com.ua) — галузева асоціація, публікує щоквартальні огляди.
Для компаній-інвесторів критично важливо перевірити наявність і термін дії спеціального дозволу, відсутність податкового боргу та анулювання попередніх дозволів. Це можна зробити через сайт Держгеонадр у розділі «Електронні сервіси».
Ризики і невизначеності
Галузь має цілу низку структурних ризиків, про які варто пам’ятати, читаючи будь-які оптимістичні матеріали про «мінеральний потенціал»:
- Безпековий ризик: окупація або обстріли окремих родовищ знижують доступну базу активів. Цей ризик неможливо захеджувати фінансово.
- Ціновий ризик: вугілля, залізна руда, марганець котируються на світових біржах, і Україна — price taker, а не price maker. Падіння цін на сталь у Китаї 2023–2024 рр. відчутно вдарило по виручці ГЗК.
- Регуляторний ризик: зміни ставок рентної плати відбуваються мало не щороку, що ускладнює довгострокове планування.
- Екологічний ризик: посилення вимог до охорони довкілля, особливо в контексті євроінтеграції, може вимагати додаткових капіталовкладень у 1–3% вартості проєкту.
- Кадровий ризик: середній вік працівника гірничодобувної галузі — 48 років, а прийом молоді обмежений через низьку привабливість праці в шахтах і кар’єрах.
Сім кроків для тих, хто хоче розібратися в темі глибше
Якщо після прочитання у вас лишилися питання або ви хочете використати цю інформацію практично — ось орієнтовний план дій на тиждень.
День 1: Визначити інтерес
Вирішіть, що саме вас цікавить: інвестиції, журналістський матеріал, наукова робота, державна служба. Від цього залежить, які джерела шукати далі. Бюджет — 0 грн, час — 1–2 години на чітке формулювання мети. Порада: запишіть 3 конкретні запитання, на які ви хочете отримати відповідь, інакше ризикуєте застрягнути в загальних оглядах.
День 2: Карта родовищ
Відкрийте публічну інтерактивну карту надр на geo.gov.ua і накладіть її на карту областей. Зверніть увагу, де зосереджені саме ті види ресурсів, які вас цікавлять. Бюджет — 0 грн, час — 2–3 години. Це дає наочне уявлення про географію і допомагає звузити пошук.
День 3: Ліцензії та власники
Через реєстр спеціальних дозволів знайдіть 5–10 компаній, що володіють ліцензіями на ваш тип ресурсу. Запишіть їхніх бенефіціарів, дату видачі дозволу, термін дії. Бюджет — 0 грн, час — 3–4 години. Це найважливіший день: саме тут ви бачите реальну структуру ринку, а не галузеву риторику.
День 4: Фінансові звіти
Для публічних компаній (Ferrexpo, «Метінвест» через єврооблігації) знайдіть річні звіти. Для приватних — дані з YouControl або Clarity Project про виручку, прибуток, сплачені податки. Бюджет — 0–500 грн (підписка на платні сервіси, якщо потрібна), час — 4–5 годин.
День 5: Міжнародний контекст
Порівняйте українські показники з даними USGS, IEA, World Bank для сусідніх країн. Це допомагає зрозуміти, де Україна конкурентна, а де — ні. Бюджет — 0 грн, час — 2–3 години. Порада: не обмежуйтеся одним роком, подивіться динаміку за 5–10 років.
День 6: Розмови з практиками
Знайдіть через LinkedIn або профільні конференції 2–3 людей, які працюють у гірничодобувній галузі: геологів, фінансистів, екологів. Поставте їм конкретні запитання зі свого списку. Бюджет — 0 грн, час — 2–3 години на листування і дзвінки. Жоден офіційний звіт не замінить 20 хвилин розмови з практиком.
День 7: Синтез і власний висновок
Запишіть у 1–2 сторінки свої відповіді на початкові 3 запитання. Що лишилося незрозумілим? Які джерела варто перевірити додатково? Бюджет — 0 грн, час — 3–4 години. Це ваш власний документ, який можна доповнювати в міру появи нових даних.
Часті запитання (FAQ)
Які мінеральні ресурси Україна має у найбільших обсягах?
За підтвердженими запасами Україна входить у десятку світових лідерів із залізної руди (понад 6,5 млрд тонн балансових запасів), у п’ятірку — з марганцевої руди (понад 2,3 млрд тонн), у трійку європейських країн — з урану (близько 200 тис. тонн оксиду).
Скільки родовищ зараз під окупацією?
За різними оцінками, тимчасово недоступні 12–18% активних гірничих активів, переважно вугільні шахти Донбасу і окремі кар’єри в Запорізькій області. Точні цифри залежать від лінії фронту і змінюються щомісяця.
Хто головний власник українських надр?
Частка державного сектору (через «Нафтогаз», «СхідГЗК», «Укрвугілля») — близько 20–25% видобутку у грошовому вимірі. Решта — приватний капітал: «Метінвест», ArcelorMittal, Ferrexpo, DCH, низка середніх компаній.
Чи можна інвестувати в українські надр напряму?
Так, через придбання акцій публічних компаній (Ferrexpo ліститься на Лондонській біржі), через покупку облігацій «Метінвесту», або через участь в аукціонах Держгеонадр на нові ділянки. Прямий доступ до біржового ринку полегшує диверсифікацію.
Які екологічні наслідки гірничодобувної галузі?
Накопичені відходи збагачення залізних руд становлять понад 12 млрд тонн. Щороку галузь генерує до 1 млрд тонн відходів. У 2023 році лише 18% відходів пройшли повну рекультивацію, решта — у відвалах і хвостосховищах.
Чи зміниться рентна плата у 2026–2026 роках?
Мінфін анонсував поетапне підвищення рентних ставок для природного газу і залізної руди у 2025–2027 роках. Остаточні параметри залежать від ухвалення бюджету і макроекономічної ситуації. Слідкуйте за щорічними змінами до Податкового кодексу.
Скільки грошей приносить галузь до бюджету?
У 2023 році рентна плата і податки гірничодобувних компаній дали близько 90 млрд грн до зведеного бюджету. Це 5–6% усіх доходів, без урахування ПДВ і податку на прибуток металургійних заводів, що споживають руду.
Підсумок
Мінеральні ресурси України — це не абстрактне «багатство надр», а конкретний перелік родовищ, компаній, ставок ренти і реальних робочих місць. Після 2022 року частина активів втрачена, частина — під тиском, але база залишається значною: залізо, марганець, уран, титан, каолін, сіль, нерудні будівельні матеріали. Головне завдання на найближчі роки — не стільки «відкрити нові родовища» (геологічна розвідка ведеться постійно), скільки привести регулювання, екологічні стандарти і транспортну логістику у відповідність до тих вимог, які ставить європейський ринок. Саме в цьому вікні можливостей Україна може перетворити надра з «ресурсної ренти» на довгострокову конкурентну перевагу.
Для глибшого розуміння динаміки останніх років корисно подивитися матеріал про те, як наукові дослідження впливають на наші повсякденні рішення — це дає уявлення про методологію, яку варто застосовувати й до надрокористування. Якщо ж вас цікавить міжнародний контекст безпеки й логістики, радимо звернути увагу на реакцію МЗС на зовнішньополітичні події, що впливають на торговельні шляхи.


Залишити відповідь